
Entre enero de 2012 y mayo de 2026, la pérdida neta acumulada de la remuneración imponible frente al IPC equivale aproximadamente a 10,94 meses completos de salario.
El estudio elaborado por el Lic. Hugo Magonza (CEMIC/UAS) con datos de RIPTE e IPC entre enero de 2012 y mayo de 2026, establece que la pérdida neta acumulada de la remuneración imponible frente al IPC equivale aproximadamente a 10,94 meses completos de salario.
Metodología
Base: diciembre de 2011 como base100 y a partir de este mes se toma la evolución de dos indicadores:
- Salario observado: evolución efectiva del RIPTE mes a mes.
- Salario teórico IPC: cuánto debería haber valido ese mismo salario si desde diciembre de 2011 hubiese acompañado exactamente al IPC acumulado.
El RIPTE es particularmente pertinente para este objetivo porque mide remuneración imponible sujeta a aportes al SIPA. Incluye trabajadores estables con al menos 13 meses de continuidad, componentes remunerativos y remuneraciones hasta el tope imponible; comprende empleo privado y también el empleo público de jurisdicciones incorporadas al SIPA. La serie es mensual y está publicada como dato oficial de Datos Argentina.
Para cada mes se calculó:
Salario equivalente del mes=Salario teórico IPCRIPTE observado−Salario teórico IPC
Por ejemplo, si en determinado mes el RIPTE quedó 20% por debajo del salario que hubiese resultado de acompañar al IPC, ese mes contabiliza –0,20 salario equivalente.
Luego se sumó mes a mes esas ganancias y pérdidas. Por lo tanto, el resultado final representa un déficit histórico de flujo salarial equivalente, no solamente la pérdida de poder adquisitivo existente en el último mes.
Resultado
Con datos oficiales hasta mayo de 2026:
| Indicador | Resultado |
| Pérdidas brutas acumuladas | 15,57 salarios |
| Ganancias acumuladas en períodos favorables | 4,63 salarios |
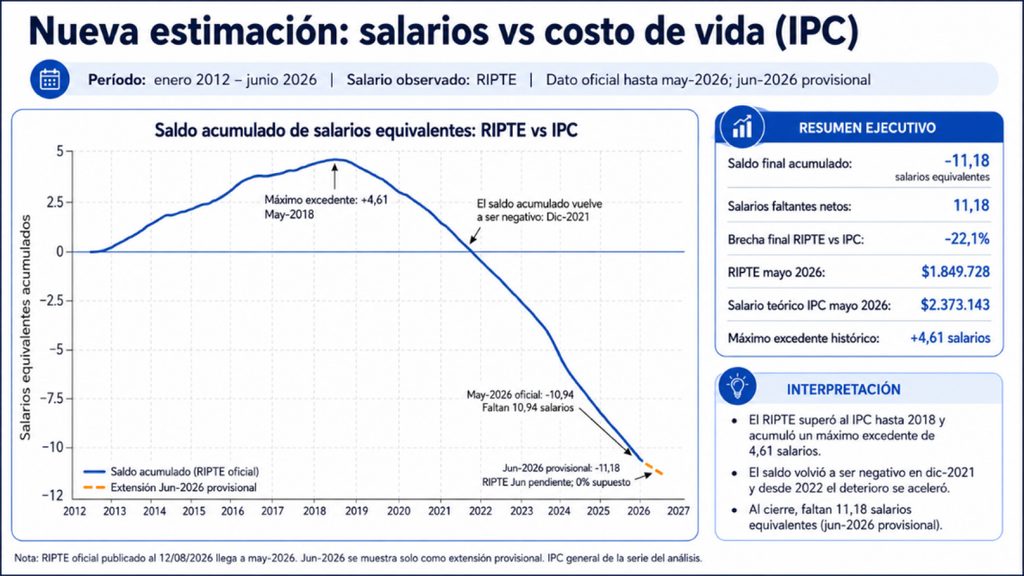
| Saldo neto acumulado | –10,94 salarios |
| Salarios faltantes netos | 10,94 salarios |
| Brecha RIPTE vs salario teórico IPC en mayo-26 | –22,1% |
| RIPTE mayo 2026 | $1.849.728 |
| Salario teórico si hubiese seguido IPC | $2.373.143 |
Los valores recientes del RIPTE utilizados coinciden con la serie publicada por la Subsecretaría de Seguridad Social y con la tabla histórica del Poder Judicial de Neuquén.
Para junio de 2026, provisoriamente mantenemos el RIPTE de mayo sin incremento mientras esperamos el dato oficial, el saldo pasa de –10,94 a –11,18 salarios equivalentes. Esta última cifra no debe considerarse definitiva.
Cómo interpretar la curva
Durante la primera parte del período, los salarios RIPTE evolucionaron relativamente mejor que el IPC utilizado en nuestro modelo. El sistema va acumulando un excedente y llega a un máximo de aproximadamente:
+4,61 salarios equivalentes en mayo de 2018.
A partir de allí comienza un cambio muy claro. La inflación empieza a crecer sistemáticamente más rápido que la remuneración imponible y ese excedente histórico comienza a consumirse.
Hacia diciembre de 2021, todo el excedente acumulado entre 2012 y 2018 ya había desaparecido y el saldo vuelve a ser negativo.
Después el deterioro se acelera:
| Momento | Saldo acumulado |
| Mayo 2018 | +4,61 salarios |
| Diciembre 2021 | –0,07 |
| Diciembre 2022 | –1,84 |
| Diciembre 2023 | –4,00 |
| Diciembre 2024 | –7,47 |
| Diciembre 2025 | –9,86 |
| Mayo 2026 oficial | –10,94 |
| Junio 2026 provisional | –11,18 |
La pendiente cada vez más negativa desde 2022 muestra que no se trata solamente de un mes en el que el salario pierde contra el IPC. El problema es acumulativo: cada mes en que el nivel del salario permanece por debajo de su trayectoria teórica genera una nueva fracción de salario faltante.
Qué significa “faltaron 10,94 salarios”
No significa que el salario actual esté atrasado diez veces.
Son dos mediciones diferentes.
En mayo de 2026 el nivel del RIPTE está aproximadamente 22,1% por debajo del salario que habría resultado de actualizar el valor de diciembre de 2011 exactamente por la serie IPC del modelo.
Los 10,94 salarios, en cambio, representan la suma de todos los excedentes y déficits mensuales ocurridos durante más de catorce años.
En términos conceptuales:
Entre enero de 2012 y mayo de 2026, la pérdida neta acumulada de la remuneración imponible frente al IPC equivale aproximadamente a 10,94 meses completos de salario.
Y, bajo el supuesto provisional de RIPTE sin aumento en junio: el déficit ascendería a aproximadamente 11,18 salarios al 30 de junio de 2026.
Relación con el financiamiento sanitario
Como el RIPTE mide remuneración imponible, su deterioro relativo puede utilizarse como una aproximación al deterioro de la base salarial sobre la que se calculan aportes y contribuciones.
Si imagináramos, de manera simplificada, que la alícuota destinada al financiamiento sanitario permaneciera constante, una pérdida del 20% de la base salarial implicaría aproximadamente una pérdida proporcional de la capacidad potencial de recaudación vinculada al salario.
Por eso, los 10,94 salarios equivalentes pueden interpretarse también como una medida conceptual de la erosión de la base contributiva salarial acumulada.
PD: Pero no deben confundirse con una pérdida efectiva de recaudación de igual magnitud. Para transformar este ejercicio en un cálculo financiero de obras sociales, PAMI o sistemas provinciales habría que incorporar además cantidad de aportantes, empleo formal, topes imponibles, alícuotas, distribución de aportes, morosidad, evasión, cambios de composición laboral y las restantes fuentes de financiamiento.
Aclaración: Hay una salvedad importante antes del resultado: al 12 de agosto de 2026, el último RIPTE oficialmente publicado corresponde a mayo de 2026. La propia Subsecretaría de Seguridad Social explica que el indicador puede publicarse hasta 45 días después del cierre del mes; actualmente informa para mayo de 2026 un RIPTE de $1.849.727,96. Por eso se presenta un resultado oficial hasta mayo y, para completar junio como una extensión provisional estimamos 0% de variación del RIPTE en junio.